خطوة 30 · الجزء السابع — البيع والتقارير والانطلاق
إبقاء النظام صادقًا
روتين يومي وأسبوعي وشهري ولكل فترة ضريبية وسنوي — وسجل النظام، لحين تحتاج أن تعرف من غيّر ماذا.
ينطبق على: الجميع، دائمًا. وهذا هو القسم الذي يقرّر هل استحق ما قبله العناء.
النظام لا يزيد جودةً على ما يدخل فيه. وهذا هو الروتين الذي يُبقي أجوبة حركة تك صادقة، مكتوبًا خمس قوائم بحسب تكرار كل عمل.
ولا شيء منه يطول. وكلّه يطول إن أهملته شهرًا.
#كل يوم
في نقطة البيع
- افتح الوردية، بعدّ العهدة — §26
- سجّل النقد الداخل والخارج وقت وقوعه — الصرف بسببه، والإيداع بملاحظة — §26
- سجّل الهدر حين يقع، لا في آخر الأسبوع — §26
- أغلق الوردية، بعدّ الدرج — §26
في المكتب
أفرِغ طابور مراجعة النقد — §23
وهذا هو المهم. فكل صرفية من الأمس تنال مستندها: فاتورة المورّد، أو الأجر، أو مال المالك إلى البنك. وكل إيداع يُحدَّد مصدره: البنك، أو الخزنة، أو المالك، أو دخل آخر. ومتى خلا الطابور، قرأ حساب النقد في الطريق صفرًا وكانت قائمة دخلك تقول الحقيقة.
ألقِ نظرة على لوحة التحكم. فستلاحظ اليوم السيئ أسرع مما يخبرك به تقرير.
#كل أسبوع
- أدخل فواتير الشراء التي وصلت — §18
- افحص تقرير المخزون بحثًا عن أي شيء عند الحد الأدنى أو أقل — §19
- افحص المنتجات بلا تكلفة. فتقرير المخزون يقول كم عددها. وكلٌّ منها ينفخ مجمل ربحك — §19 و§9
- انظر في أي وردية خرجت ناقصة أو زائدة — §26
- لاحق ما على العملاء. فشاشة حسابات العملاء تبيّن من عليه رصيد ومتى سدّد آخر مرة — §22
#كل شهر
- أجرِ الرواتب، وأقفلها، وسجّل الدفع — §24
- احتسب إهلاك شهر بزر احتساب شهر. فهو لا يجري بنفسه — §22
- أجرِ جردًا — أعمى — على منتجاتك عالية القيمة على الأقل، ورحّله — §19
- طابق تحويلات البطاقات مع كشف الحساب البنكي، إن كنت تقبل البطاقات — §27
- افحص توازن ميزان المراجعة — §22
- اقرأ تقرير الربحية. أمجمل الربح هو ما تظنّه؟ — §27
- سدّد مورديك، بتخصيص الدفعات على الفواتير — §18
#كل فترة ضريبية
- أجرِ إقرار الضريبة للفترة — §27
- افحص شريط التوافق. فإن قال إن الأرقام لا تتفق مع الدفتر، فاعرف السبب قبل أن تقدّم منه — §27
- انظر فيما استُبعد: المصروفات التي لم تحمل ضريبة، وفواتير الشراء التي ما زالت مسودّات — §27
- قدّمه، وسجّل السداد
انتبه: لا تترك إقرار الضريبة لآخر يوم في المهلة. فإن اختلف الفحص الذاتي، أردت وقتًا لتعرف السبب. والأسباب المعتادة فواتير شراء أُدخلت ولم تُستلم قط، ومبيعات وقعت قبل فتح الدفاتر.
#كل سنة
- راجع دليل حساباتك — وأوقف ما لا تستعمله
- راجع الأدوار والمستخدمين — واحذف من غادر
- راجع قواعد الخصم — وأنهِ ما انتهى منها
- افحص اشتراكك وجدّده في وقته — §1
- جهّز وعاء الزكاة وخذه إلى من يُعدّ إقرارك — §27
#سجل النظام
الإعدادات ← سجل النظام هو سجلّ من غيّر ماذا.
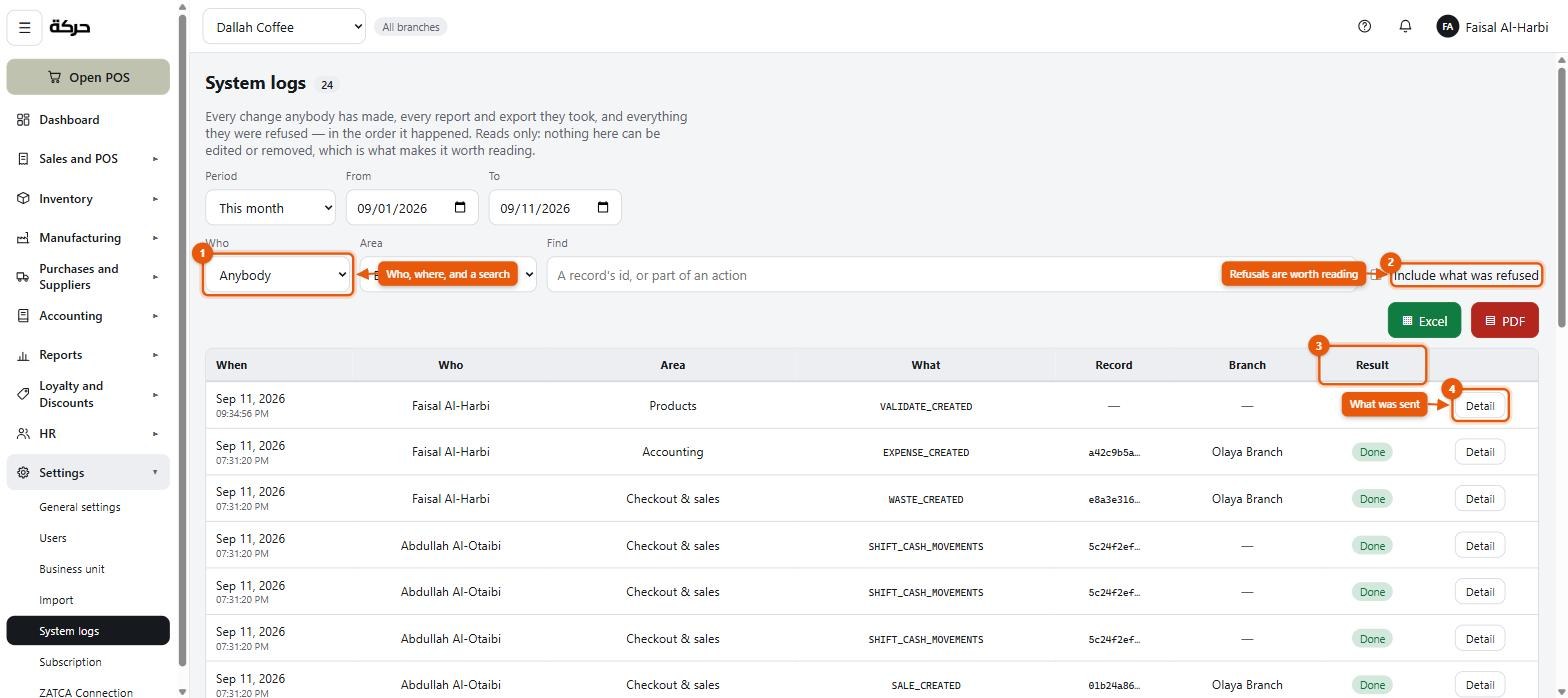
الصورة من الواجهة الإنجليزية — الشاشة نفسها، والنصّ فيها بالعربية عندك.
ويحمل كل سطر:
| العمود | معناه |
|---|---|
| متى | |
| من | المستخدم، مُعلَّمًا (غادر) إن كان قد ترك العمل |
| المجال | أي جزء من النظام |
| ماذا | الإجراء |
| السجل | ما الذي جرى عليه |
| النتيجة | تمّ، أو رُفض مع السبب |
| الفرع | في أي فرع وقع، حيث يخصّ فرعًا |
وعرضُ تفصيل يُظهر ما أُرسل.
أمران يجعلانه نافعًا
يسجّل الرفض كما يسجّل النجاح. أشّر تضمين ما رُفض. فمن يحاول مرارًا فعل ما لا يُسمح له به أمرٌ يستحق أن يُعرف — وكذلك صلاحيةٌ تمنع أحدًا من أداء عمله.
ويبقى بعد الشخص. فالمستخدم الذي غادر يظل ظاهرًا، مُعلَّمًا بذلك، أمام التغييرات التي أجراها. وحُذف الحساب تظهر حيث يكون الحساب قد زال كليًّا.
متى تفتحه
- سعرٌ خاطئ ولا أحد يعرف من غيّره
- منتجٌ اختفى من نقطة البيع
- إعدادٌ ليس كما تركته
- أحدهم يقول إنه لم يستطع فعل شيء وتريد أن تعرف ما الذي قاله له النظام فعلًا
رشّح بالمجال، أو بالشخص، أو ابحث بمعرّف سجل أو جزء من إجراء.
من المفيد معرفته: السجل سجلٌّ لا سلّة محذوفات. فهو يقول لك ما حدث؛ ولا يعيده. وذلك ما وُجدت له أنماط العكس والتعطيل في النظام كله.
#إن بدا شيء خاطئًا
ترتيبٌ تقريبي للتحرّي، يصلح لأكثر المشكلات:
- أهو مُنتقي وحدة الأعمال؟ فالشاشة الفارغة في الغالب وحدةٌ خطأ مختارة — §2
- أهي صلاحية؟ فالشاشات المفقودة تكاد تكون دائمًا دورًا — §5
- أهو مدى التاريخ؟ فالتقارير تبدأ بفترة قد لا تكون فترتك
- أهو في سجل حركات المخزون؟ فكل تغيّر في كمية هناك، مع ما سبّبه — §19
- أهو في القيود؟ فكل ترحيل هناك، مع ما سبّبه — §22
- أهو في سجل النظام؟ فكل تغيير هناك، مع من أجراه
ستّ شاشات، بهذا الترتيب، تفسّر كل شيء تقريبًا.
#وهذا هو النظام كله
انتقلت من بريد إلكتروني إلى عملٍ يعمل على حركة تك: منشأةٌ أوراقها مُقدَّمة، وموظفون بالصلاحيات الصحيحة، وقائمة أصناف بتكاليف حقيقية، ونقاط بيع تبيع وتطبع وتتوازن، ودفاتر تقيّد نفسها، وتقارير يوافق بعضها بعضًا.
والباقي تجارة.