خطوة 23 · الجزء السادس — العملاء والمال
إدارة النقد
ما ينبغي أن يحمله كل درج مفتوح الآن، والأسباب الثلاثة لخروج المال منه، وكيف تصير كل حركة نقد مستندًا.
ينطبق على: كل من يقبل النقد. وتبويب المراجعة هو ما يُبقي قائمة دخلك صادقة.
النقد هو الجانب الذي يختلّ في صمت من أي عمل. وجواب حركة تك أن تسجّل كل حركة لحظة وقوعها، ثم تُلزم أحدًا بأن يحتسبها بعد ذلك.
اذهب إلى المبيعات ونقاط البيع ← إدارة النقد. أربعة تبويبات.
#وضع النقد
ما ينبغي أن يحمله كل درج مفتوح الآن.
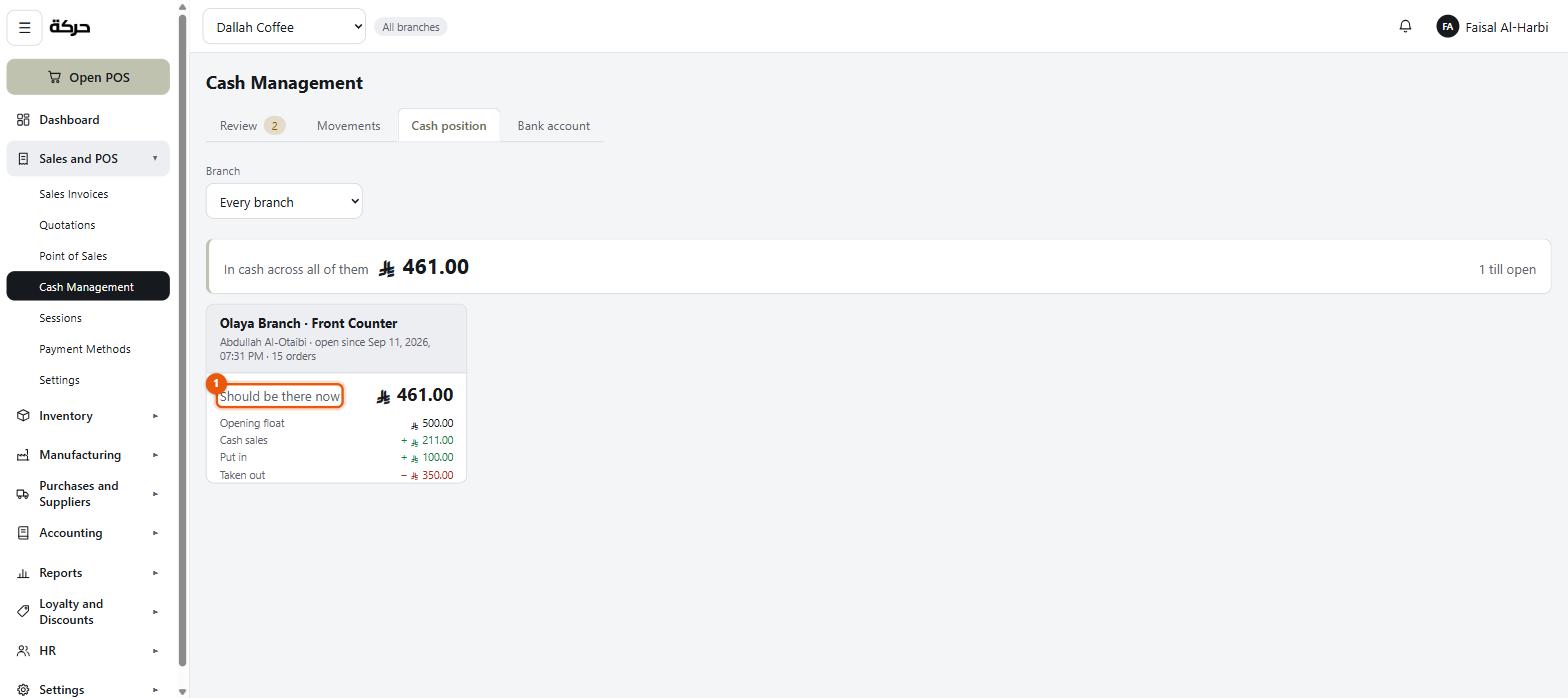
الصورة من الواجهة الإنجليزية — الشاشة نفسها، والنصّ فيها بالعربية عندك.
ولكل نقطة بيع مفتوحة:
العهدة الافتتاحية + المبيعات النقدية + المودَع − المصروف = المفترض وجوده الآن
وإجماليٌّ عبرها جميعًا — إجمالي النقد في جميعها، وكم نقطة بيع مفتوحة. ويسمّي كل درجٍ الكاشيرَ الذي عليه، ومتى فُتح، وكم طلبًا استقبل.
من المفيد معرفته: تبويب المراجعة يحمل شارةً بعدد حركات النقد التي ما زالت تنتظر أن تُحتسب. وذلك العدد هو طابور العمل، وهو مرئي من كل تبويب آخر.
وهذه شاشة قراءة. فالمال يُحرَّك عند نقطة البيع، على يد الواقف أمامها — لا من مكتب. ولا أزرار هنا لتحريك النقد، عن قصد.
من المفيد معرفته: إن عرضت نقطة بيع لا توجد نقطة بيع مفتوحة، فلم يبدأ أحد وردية عليها. فشاشة الوضع لا تعرف إلا الأدراج المفتوحة الآن.
#الحركات
كل حركة نقد، داخلة أو خارجة، في وحدة الأعمال.
المال الداخل
يكتب الكاشير ملاحظة تقول ما هو — فكّة أُحضرت، أو تصحيح. ولا سبب يُختار عند نقطة البيع. أما مصدر المال الفعلي فيُحسم في المكتب: فكل إيداع ينتظر في تبويب المراجعة حتى يقول أحدهم هل جاء من البنك، أو الخزنة، أو المالك، أو هو دخل آخر.
المال الخارج
ثلاثة أسباب، والسبب مطلوب:
| السبب | مثال |
|---|---|
| دفع لمورّد | نقدٌ للخبّاز عند الباب |
| سحب المالك | المالك يأخذ مالًا |
| دفع أجر | سلفة لموظف |
انتبه: لا يوجد «سبب آخر» في الصرف. فنقطة البيع تعرض الأسباب الثلاثة ولا شيء غيرها. وهذا مقصود: فدرجٌ أخفّ بثلاثمئة ريال بلا سبب عليه هو أشيع طريقة مفردة لضياع النقد، و«آخر» هي كيف يختبئ. وإرجاع المال لعميل ليس صرفًا كذلك — بل هو إرجاع البيعة أو إلغاؤها عند نقطة البيع، وهو ما يُخرج المبلغ من الدرج بنفسه.
ودفعة المورّد تسأل أيضًا عن المستفيد. ولا شيء ينتظر مديرًا: فكل حركة، داخلة أو خارجة، تُعتمد لحظة تسجيل الكاشير لها، وتدخل فورًا فيما ينبغي أن يحمله الدرج. والتحقق يأتي بعد ذلك، في تبويب المراجعة.
ما يحدث في الدفاتر
كل حركة تُرحَّل لحظة وقوعها، لأن المال تحرّك بالفعل.
فالصرفية تجعل النقد في الطريق مدينًا والدرجَ دائنًا. فالمال غادر نقطة البيع ولم يُحتسب بعد — هو في جيب أحدهم، في طريقه إلى أن يصير دفعةَ مورّد أو مصروفًا.
والإيداع صورتها المعكوسة: يجعل الدرجَ مدينًا والنقد في الطريق دائنًا، ويبقى هناك حتى يقول أحدهم من أين جاء المال.
وهذا ما وُجد له التبويب التالي.
#المراجعة — التبويب المهم
نقدٌ مرّ بدرجٍ ولم يستقرّ في مكان بعد.
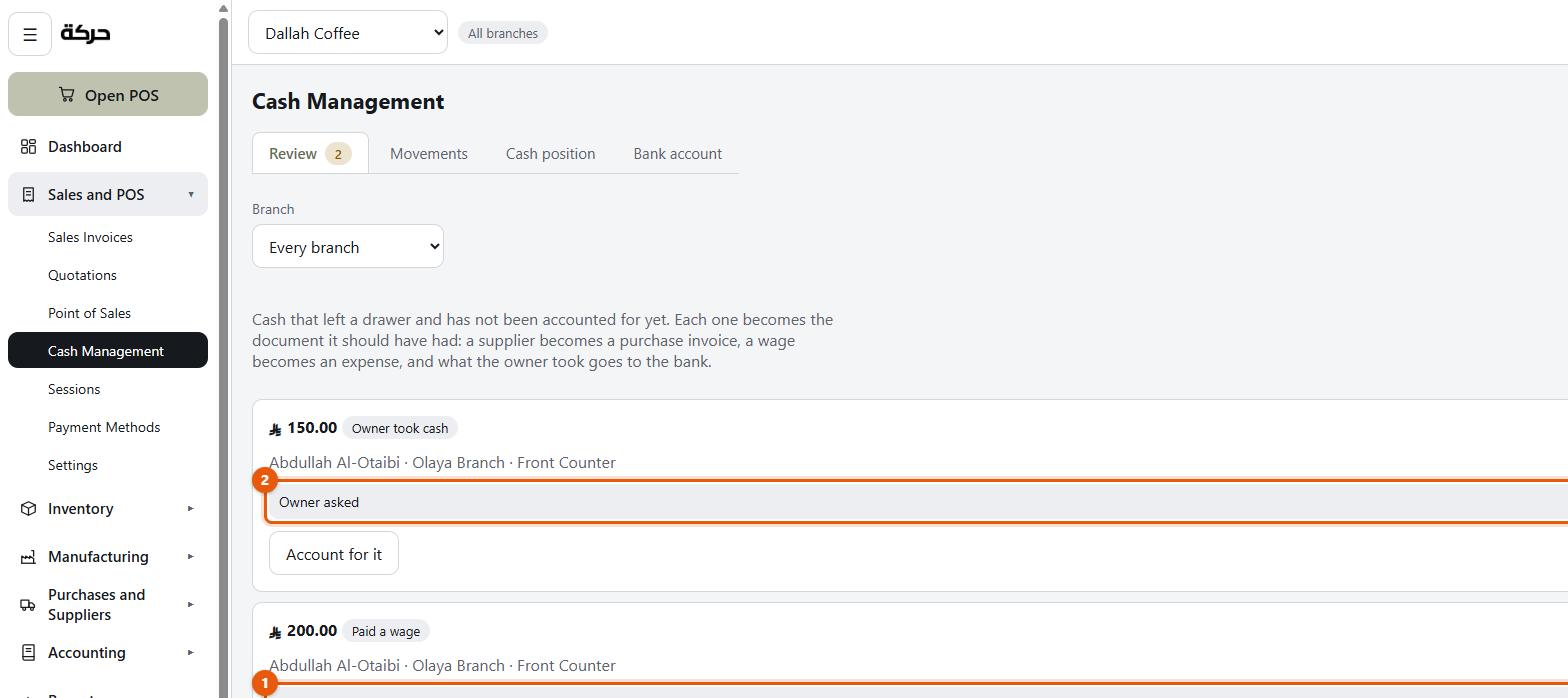
الصورة من الواجهة الإنجليزية — الشاشة نفسها، والنصّ فيها بالعربية عندك.
والشاشة تقول العمل في سطر: نقدٌ غادر درجًا ولم يُحتسب بعد. وكلٌّ يصير المستندَ الذي كان ينبغي أن يكون له: المورّد يصير فاتورة شراء، والأجر يصير مصروفًا، وما أخذه المالك يذهب إلى البنك.
ويعرض كل سطر المبلغ، وتحت أي بند حُفظ — أحد الأسباب الثلاثة، أو مبلغ أُدخل إلى الدرج — ومن تولّاه، وفي أي فرع ونقطة بيع، والملاحظة التي كتبها، وزرَّ احتسبها. وعملك أن تقول ما كان فعلًا:
- دفع لمورّد ← اختر المورّد، وأدخل رقم فاتورة المورّد وتاريخ الفاتورة والأسطر. فتصير الصرفية فاتورة مشتريات مدفوعة من نقد الدرج.
- دفع أجر ← اختر حساب المصروف والمدفوع له. فيصير مصروفًا مدفوعًا من الصندوق.
- سحب المالك ← يذهب إلى الحساب البنكي للشركة، ولا يُسأل عن شيء آخر. ثم يظهر في تبويب الحساب البنكي.
- مبلغ أُدخل إلى الدرج ← اختر من أين جاء، وهو مطلوب: البنك، أو الخزنة، أو المالك، أو دخل آخر. فإن كان من البنك أو الخزنة خرج منهما، وإن كان من المالك فهو رأس مال، ولا يُعد دخلًا إلا ما لا يفسّره شيء آخر.
- إرجاع مبلغ لعميل ← في الصرفيات القديمة فقط، المسجّلة قبل أن يُلغى هذا السبب. ويُطابَق بالفاتورة التي أُرجع مبلغها، وتُوجد برقم الفاتورة.
اضغط سجّلها فتصفو الحركة: يُسوّى النقد في الطريق، وتهبط الكلفة الحقيقية — أو المصدر الحقيقي — حيث ينتمي.
واحتساب الحركات يحتاج صلاحية المحاسبة: اعتماد، ولا يستطيع أحد احتساب حركة أجراها بنفسه — فالمراجعة وُجدت لتكون عينًا ثانية.
انتبه: الرصيد الجالس في «النقد في الطريق» ليس حسابًا يُطابَق — بل هو هذا الطابور. فمتى خلا تبويب المراجعة، قرأ ذلك الحساب صفرًا. فإن لم يفعل، فشيءٌ غادر درجًا ولم يقل أحدٌ قط ما كان.
وتعرض الشاشة الحساب وأنت تعمل: مجموع السطور 340٫00 مقابل 350٫00 خرجت من الدرج — فترى متى لا يطابق ما تُدخله ما خرج.
لماذا وُجد هذا
لأن البديل أسوأ. فلو اضطُرّ الكاشير إلى تصنيف المال وهو يتحرك — مورّد؟ مصروف؟ أجر؟ البنك أم الخزنة؟ — لخمّن، ولصارت قائمة الدخل خاطئة على نحوٍ لا ينتبه له أحدٌ أسبوعًا.
فتسجّل نقطة البيع أن مالًا تحرّك فحسب، ويقول المكتبُ، والإيصال في يده، ما كان.
#الحساب البنكي
ما أُودع: إيداعات أُخرجت من نقد المنشأة ووُضعت في البنك، مع من أخذها ومتى.
من المفيد معرفته: كل سطر هنا نقدٌ أخرجه كاشير بسبب سحب المالك وأرسلته المراجعة إلى البنك. أما الفكّة التي تُحضر من الخزنة إلى الدرج فتُسجَّل عند نقطة البيع إيداعًا، وتُراجَع على أنها من الخزنة. ولا يوجد سبب صرف لإعادة نقد الدرج إلى الخزنة — فالأسباب الثلاثة هي كل ما هناك.
#روتين يومي
لمحلٍّ يقبل النقد:
- الصباح — يفتح الكاشير الوردية ويعدّ العهدة.
- خلال اليوم — أي نقد داخل أو خارج يُسجَّل عند نقطة البيع لحظة وقوعه: الصرف بسببه، والإيداع بملاحظة.
- المساء — يغلق الكاشير الوردية ويعدّ الدرج.
- صباح الغد، في المكتب — أفرِغ طابور المراجعة. فكل صرفية من الأمس تنال مستندها، وكل إيداع يُحدَّد مصدره.
والقسم 26 يتناول الخطوات 1 إلى 3 من جانب الكاشير. والقسم 30 يجمع الروتين كله.
#ما التالي
القسم 24 يتناول الموارد البشرية — الأشخاص الذين على كشف رواتبك، لا الأشخاص الذين لهم حسابات دخول.