خطوة 22 · الجزء السادس — العملاء والمال
المحاسبة اليومية
المصروفات، والأصول الثابتة، وما على العملاء، والقيود، والتقريران اللذان يقولان لك هل الدفاتر صحيحة.
ينطبق على: الجميع. وأكثره يجري وحده؛ وهذا هو الجزء الذي لا يجري.
القسم 6 فتح الدفاتر. وهذا ما تفعله فيها فعلًا.
فأكثر محاسبة حركة تك تقع بغيرك: البيعة تُرحَّل، والشراء يُرحَّل، والراتب يُرحَّل. والباقي حفنةُ أمور لا يستطيع غيرك أن يعلمها — مالٌ صُرف، وأشياء اشتُريت تدوم سنين، ومالٌ ما زال على العملاء.
#المصروفات
المحاسبة ← المصروفات.
المصروف مالٌ صُرف وليس مخزونًا ولا أجرًا. إيجارٌ، وكهرباء، وسبّاك، وبنزين دراجة توصيل.
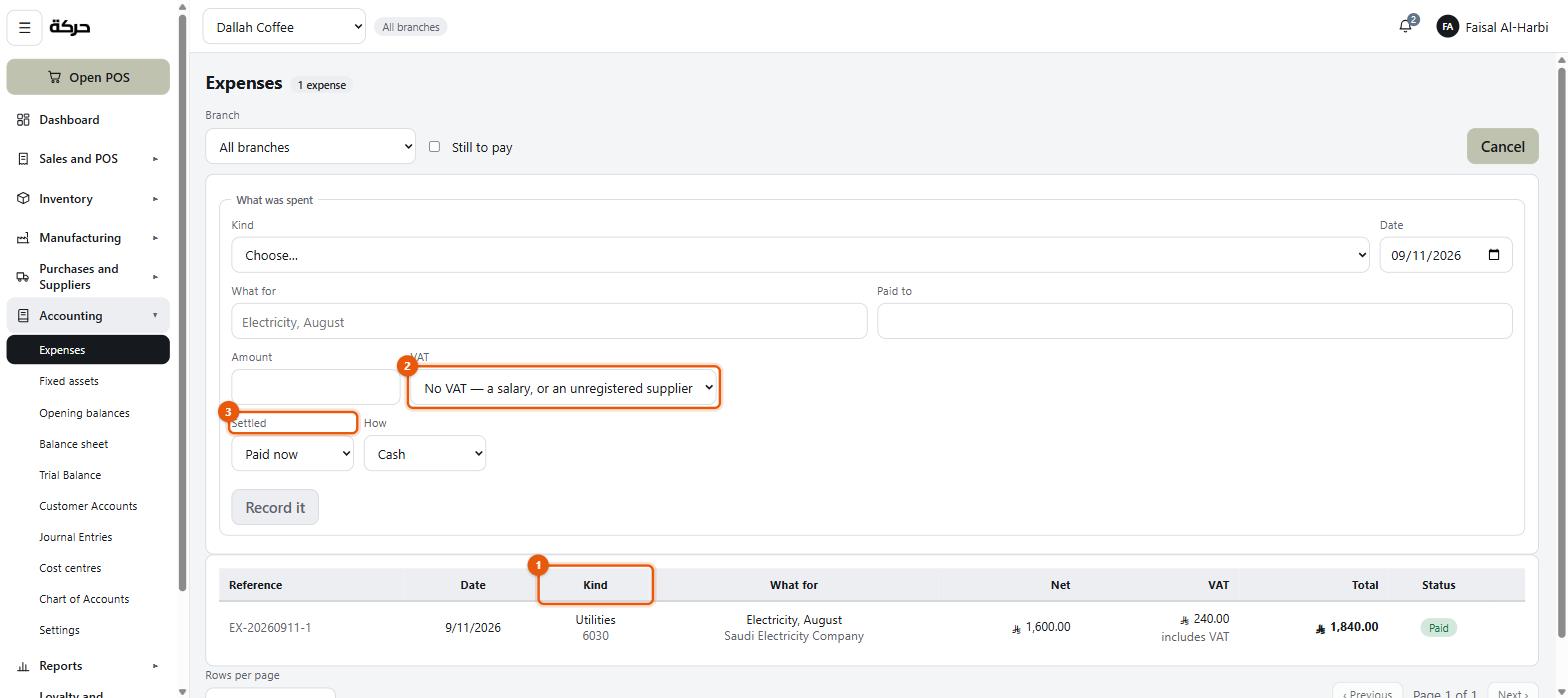
الصورة من الواجهة الإنجليزية — الشاشة نفسها، والنصّ فيها بالعربية عندك.
تسجيل واحد
اضغط تسجيل مصروف. الكتلة عنوانها ما الذي أُنفق.
| الحقل | ملاحظات |
|---|---|
| النوع | حساب المصروف، يُختار من دليلك برمزه واسمه — 6030 المرافق. |
| التاريخ | |
| أين | إلزامي، ولا يُختار عنك شيء: أحد فروع وحدة الأعمال التي تعمل فيها، أو المنشأة كاملة لتكلفةٍ لا تخصّ محلًّا بعينه — كإيجار المكتب أو أتعاب المحاسب. |
| مركز التكلفة | اختياري. إن تُرك على حسب الجهة التي يتبعها تبع المصروفُ مركزَ تكلفة الجهة التي اخترتها (القسم 6). غيّره فقط حين تتبع هذه التكلفة بعينها جهةً أخرى. |
| لأي غرض | الوصف. و«كهرباء، أغسطس» هو النص الباهت. |
| المدفوع له | من أخذ المال. |
| المبلغ | |
| الضريبة | ثلاثة خيارات — انظر أدناه. |
| مسدَّدة | مدفوع الآن أو السداد لاحقًا. |
| الطريقة | عند الدفع الآن: نقدًا، أو تحويل بنكي، أو بطاقة. |
| الاستحقاق | عند السداد لاحقًا: التاريخ الذي يستحق فيه. إلزامي. |
| ملاحظة | اختيارية. |
| الفاتورة | اختيارية. إرفاق الفاتورة — صورة لها أو ملف PDF. |
من المفيد معرفته: النوع هو الحساب ولأي غرض هي الكلمات. والناس يعكسونها، فتكون النتيجة دليلَ حسابات فيه حساب اسمه «كهرباء أغسطس». فالحساب هو المجموعة التي تنتمي إليها الكلفة؛ والوصف هو ما كانت هذه بعينها.
معاملة الضريبة مهمة
ثلاثة خيارات، وليست سواءً:
- المبلغ شامل الضريبة — الرقم الذي كتبته هو الإجمالي، والضريبة داخله.
- تُضاف الضريبة إليه — تُضاف الضريبة إلى الرقم الذي كتبته.
- بلا ضريبة — راتب، أو مورّد غير مسجّل — والشاشة تسمّي الحالتين اللتين تلقاهما فعلًا.
اضبط هذا على وجهه فتظهر الضريبة التي دفعتها في إقرارك ضريبةَ مدخلات قابلة للاسترداد. وأخطئ فيه فإمّا أن تطالب بأكثر مما لك أو تترك مالًا عند الهيئة.
مدفوع الآن أو لاحقًا
مدفوع الآن يرحّل الدفعة في الوقت نفسه. والسداد لاحقًا يسجّل المصروف ويتركه شيئًا عليك، مع تاريخ الاستحقاق. ويحمل في القائمة شارة للسداد، تصير متأخرة متى فات تاريخ الاستحقاق، ويسدّده زر دفع. وعلّم ما زال للسداد فوق القائمة لترى هذه وحدها.
الفاتورة
أرفق فاتورة المورّد بالمصروف — صورةً أو ملف PDF. وتُحفظ مع المصروف: افتح المصروف من القائمة لتعرضها، أو تفتحها بالحجم الكامل، أو تطبعها، أو تنزّلها. ويمكن إرفاق الفاتورة أو استبدالها لاحقًا أيضًا.
تصحيح مصروف أو حذفه
كل سطر يمكن فتحه وتعديله — وحذفه ضمن حدود.
- تعديل المبلغ أو الضريبة أو النوع أو التاريخ أو طريقة الدفع يعكس قيده في الدفاتر ويقيده من جديد بقيمه الجديدة. ويمكن نقل التاريخ داخل هذا الشهر فقط.
- متى دُفع المصروف بعد تسجيله، أو كان تاريخه في شهر سابق، قُفل مبلغه وضريبته ونوعه وتاريخه وطريقة دفعه. ويبقى تصحيح الوصف والملاحظة والفاتورة ممكنًا؛ فإن كانت الأرقام خاطئة فألغِه وسجّله من جديد.
- الحذف فقط لمصروف سُجّل بالخطأ، ولا يمكن حذف إلا مصروفات هذا الشهر. يُعكس قيده في الدفاتر ويُزال من القائمة، ويُحتفظ بالسجل لأغراض التدقيق.
#الأصول الثابتة
المحاسبة ← الأصول الثابتة.
الأصل الثابت شيء اشتريته ويدوم: ماكينة إسبريسو، أو ثلاجة، أو تجهيز محل، أو مركبة. وليس مصروفًا في الشهر الذي اشتريته فيه — بل يُوزَّع على السنين التي تستعمله فيها.
تسجيل واحد
اضغط تسجيل أصل. والمرجع يُعطى تلقائيًا.
| الحقل | ملاحظات |
|---|---|
| الاسم، والاسم بالعربية | ما هو. |
| الفئة | تجميعك أنت — معدات مطبخ، مركبات… |
| الفرع | حيث يُستعمل، أو المنشأة كاملة. |
| تاريخ الاقتناء | |
| التكلفة | ما دفعت، بعد استبعاد الضريبة القابلة للاسترداد. |
| القيمة في النهاية | قيمة الخردة — ما ستبقى قيمته. ولا يُهلك إلى أقل منها. |
| العمر (أشهر) | المدة التي سينتفع بها. |
| مدفوع من | تحت كيف دُفع ثمنه: البنك، أو النقد، أو ما زال مستحقًا. وإن كنت قد سجّلته مصروفًا من قبل، فصحّح ذلك أولًا وإلا سُجّلت التكلفة مرتين. |
ثم تعرض الشاشة شهريًا — قسط الإهلاك — وبعد أن يمضي شيء منه، المهلك والقيمة الحالية.
احتساب إهلاك شهر
اضغط احتساب شهر واختر الشهر. فيحتسب النظام على كل أصل ما زال يُهلك ويقول لك ما فعل: تم احتساب 4 أصل، بإجمالي 1٬240٫00 ريال.
وإن لم يكن شيء مستحقًّا، قال ذلك بدل أن يرحّل صفرًا. واحتساب الشهر نفسه مرتين يحتسبه مرة واحدة، فلا بأس بإعادة التشغيل عند الشك.
انتبه: الإهلاك لا يجري بنفسه. بل هو عمل شهري مقصود، ومعنى ذلك أن أحدًا يجب أن يتذكّر. ضعه في اليوم نفسه الذي تفحص فيه ضريبتك.
التصرّف في الأصل
متى بيع الأصل أو خُردة، فاضغط التصرف فيه. ويحسب النظام هل ربحت أم خسرت مقابل قيمته الدفترية ويرحّل ذلك.
تعديل أصل أو حذفه
يمكن تعديل الأصل من سطره. وتغيير التكلفة أو التاريخ أو طريقة الدفع أو الفرع يعكس قيده في الدفاتر ويقيده من جديد. وما يبقى قابلًا للتغيير يتوقف على المرحلة التي بلغها:
- سُجّل في شهر سابق — تثبت تكلفته وتاريخه وطريقة دفعه؛ ويبقى تصحيح عمره وقيمته في النهاية وفرعه ووصفه ممكنًا.
- احتُسب عليه إهلاك — لم يعد بالإمكان تغيير قيمته. ونقله إلى فرع آخر ينقل تكلفته وما استُهلك منها معه.
- تم التصرف فيه — لا يتغيّر إلا اسمه وفئته وملاحظته.
الحذف فقط لأصل سُجّل بالخطأ، وما دام لم يُحتسب عليه شهر من الإهلاك؛ وبعد ذلك تصرّف فيه بدلًا من حذفه. تُعكس قيوده ويُحتفظ بالسجل لأغراض التدقيق.
#حسابات العملاء
المحاسبة ← حسابات العملاء هي الوجه الآخر للحسابات الآجلة من القسم 21: من عليه لك، وكيف تحصّله.
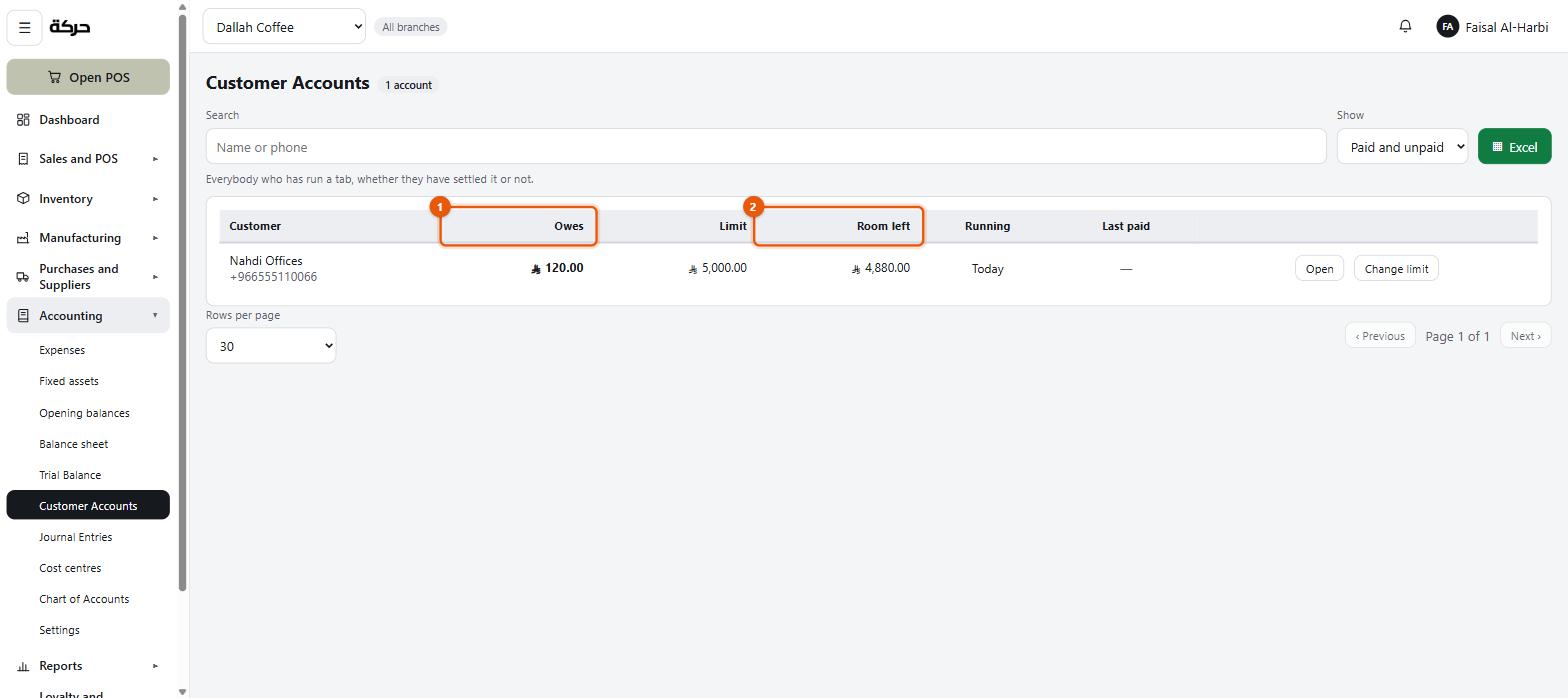
الصورة من الواجهة الإنجليزية — الشاشة نفسها، والنصّ فيها بالعربية عندك.
وتعرض القائمة لكل عميل: المدينون الآن، والحد، والمتبقّي من الحد، والحركة، وآخر سداد، وهل هو مسدَّد.
تحصيل دفعة
اضغط استلام دفعة وسجّل ما سدّده العميل وكيف — نقدًا أو بطاقة أو تحويل بنكي.
ولا تختار أنت أي المبيعات تسدّدها. فالدفعة تُوزَّع تلقائيًا على الأقدم أولًا: فمن يدفع مالًا إنما يسدّد ما عليه، لا يختار أي قهوة تُسدَّد. ثم يبيّن كشف الحساب أي المبيعات سُدّدت وأيها ما زال مستحقًا.
شطب واحد
أحيانًا لا يأتي المال. ففي نافذة استلام دفعة علّم التنازل عنه بدلًا من ذلك واضغط شطبه — فيذهب الرصيد إلى الديون المعدومة، حيث تُرى الخسارة، بدل أن يُسجَّل مالًا مقبوضًا.
انتبه: الشطب قرار محاسبي حقيقي له أثر ضريبي. وليس هو قرار الكفّ عن ملاحقة أحد. تحدّث إلى محاسبك قبل استعماله.
كشوف الحساب
لكل عميل كشف: ما اشترى، وما سدّد، والرصيد الجاري. وهذا ما ترسله حين يستفسر أحدهم عن حسابه.
#القيود اليومية
المحاسبة ← القيود اليومية هي الدفتر نفسه — كل ترحيل أجراه النظام، وأيّ ترحيل تجريه بيدك.
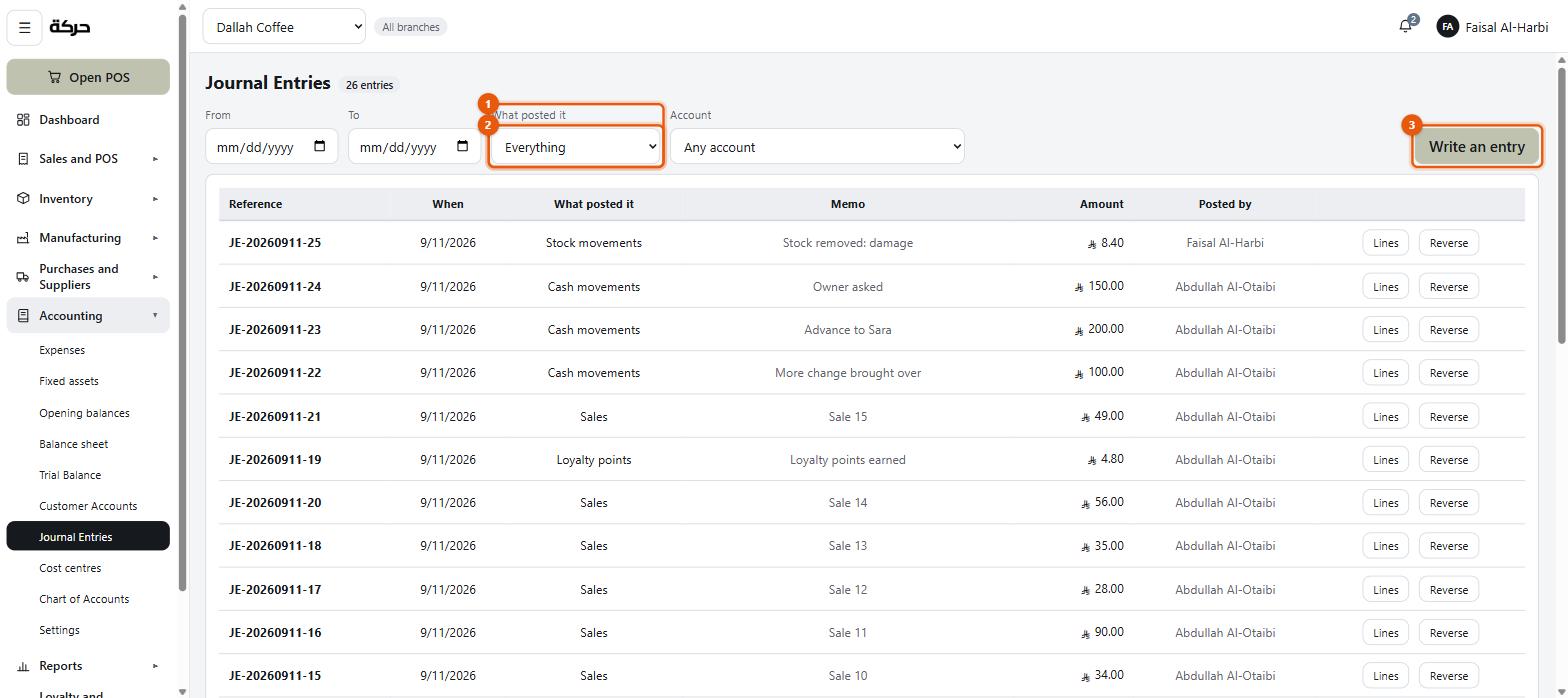
الصورة من الواجهة الإنجليزية — الشاشة نفسها، والنصّ فيها بالعربية عندك.
كيف تُقرأ
لكل قيد تاريخ، وبيانٌ يقول ما كان، ومن رحّله، ومجموعةُ أسطر بمدين ودائن.
والمرشّحات بـمصدر القيد — ما سبّب القيد. والقائمة تغطي كل ما يستطيع الدفتر حمله: المبيعات، والمبيعات الملغاة، والمرتجعات، وفواتير الشراء، وإرجاعات الشراء، ودفعات المورّدين، ودفعات العملاء، والمصروفات، والحركات النقدية، وإغلاقات الورديات، وحركات المخزون، وتسويات البطاقات، والأرصدة الافتتاحية، ونقاط الولاء، والقيود العكسية، ومكتوبة يدويًا.
وذلك الأخير هو المرشّح النافع: فهو يُظهر كل ما أدخله إنسان لا النظام.
وتستطيع الترشيح أيضًا بـالحساب، وهو يعرض القيود التي لها سطر على هذا الحساب كاملةً — فالقيد المعروض نصفه لا يتوازن، والقيد نصف المتوازن لا يعلّمك شيئًا.
ترحيل قيد بيدك
اضغط الزر، وأرّخه، واكتب بيانًا، وأضف أسطرًا حتى يتساوى المدين والدائن. ولن يدعك النموذج ترحّل قيدًا غير متوازن.
استعمل هذا لما لا يستطيع النظام أن يعلمه: تصحيحٌ يطلبه محاسبك، أو استحقاق، أو ضخّ رأس مال من المالك.
القيود لا تُعدَّل أبدًا
هذه هي القاعدة التي تجعل الدفاتر جديرة بالثقة:
القيد المُرحَّل لا يُعدَّل ولا يُحذف: تصحيحه مرآته، وهذا هو أثر المراجعة.
فبدل زر التعديل يوجد تأكيد العكس. والعكس يكتب القيد المعاكس بدل أن يزيل الأصل، ويبقى الاثنان ظاهرين. والأصل يُعلَّم معكوس.
وحين تعكس يُسأل لماذا. فاكتب شيئًا نافعًا — و«رُحّل على الحساب الخطأ» هو مثال الشاشة نفسها.
#ميزان المراجعة وقائمة المركز المالي
تقريران يجيبان عن هل الدفاتر صحيحة؟
المحاسبة ← ميزان المراجعة يسرد كل حساب برصيده المدين أو الدائن، والمجموعين. ويجب أن يتساويا. فإن لم يتساويا فثمّة خطأ على مستوى يحتاج تحقيقًا لا تفسيرًا.
ويمكن حصره في فرع أو في مركز التكلفة واحد (القسم 6). وحين يُقرأ كذلك يعرض جزءًا واحدًا من العمل، فلا يلزم أن يتوازن وحده — والشاشة تقول ذلك.
والمحاسبة ← قائمة المركز المالي هي المعلومة نفسها مرتَّبةً قائمةً: ما تملكه المنشأة، وما عليها، وما يبقى للمالك.
من المفيد معرفته: افحص ميزان المراجعة بعد أسبوعك الأول من التجارة. فهو أسرع طريقة لتعرف أن شيئًا في التجهيز لا يُرحَّل كما توقعت — بينما ما زال ما يُفكّ قليلًا جدًّا.
#ما التالي
القسم 23 يتناول إدارة النقد: ما ينبغي أن يكون في كل درج الآن، وكيف تصير الصرفية مستندًا.